Hãy tưởng tượng bạn đặt một chuyến xe Grab và bước xuống xe mà không cần móc ví trả tiền, hay mua một chiếc smartphone trên Shopee và chọn "Mua trước trả sau" chỉ bằng một cú chạm. Tất cả những trải nghiệm mượt mà đó đều nhờ vào Tài chính nhúng (Embedded Finance). Không còn là những dịch vụ tài chính cứng nhắc gắn liền với phòng giao dịch ngân hàng, Embedded Finance đang âm thầm tích hợp vào mọi nền tảng số bạn dùng hàng ngày. Vậy tài chính nhúng là gì, bản chất hoạt động ra sao và các mô hình tiêu biểu như GrabPay, BNPL hay Bảo hiểm nhúng đang thay đổi thói quen tiêu dùng tại Việt Nam như thế nào? Hãy cùng tìm hiểu chi tiết ngay dưới đây.
 Tài chính nhúng là gì?
Tài chính nhúng (Embedded Finance) là việc tích hợp các dịch vụ và công cụ tài chính (như thanh toán, cho vay, bảo hiểm, đầu tư) trực tiếp vào các nền tảng phi tài chính. Một vài ví dụ như ứng dụng thương mại điện tử, app gọi xe, phần mềm quản lý doanh nghiệp (SaaS) hay mạng xã hội.
Nhờ mô hình này, người dùng có thể thực hiện giao dịch tài chính ngay tại điểm có nhu cầu mà không cần phải thoát khỏi ứng dụng đang sử dụng để chuyển sang App ngân hàng.
Bản chất cốt lõi của Embedded Finance là xóa bỏ mọi ma sát trong hành trình mua sắm. Trước đây, quy trình thanh toán trải qua nhiều bước:
Mở hàng → Chọn sản phẩm → Chuyển sang App Bank → Quét mã/Nhập OTP → Quay lại App mua hàng.
Tài chính nhúng rút ngắn quy trình này xuống còn 1-Click, tạo nên trải nghiệm "thanh toán không cảm giác" - khách hàng tận hưởng dịch vụ tài chính một cách tự nhiên mà không nhận ra mình đang sử dụng dịch vụ ngân hàng.
|
Tiêu chí |
Ngân hàng truyền thống |
Công ty Fintech độc lập |
Tài chính nhúng |
|
Giao diện chậm |
Chi nhánh, PGD, App Bank |
App ví điện tử/ App vay riêng |
Ngay trên App bán hàng/ dịch vụ |
|
Bản chất |
Cung cấp sản phẩm tài chính gốc |
Số hóa dịch vụ tài chính |
Nhúng tài chính vào bối cảnh mua sắm |
|
Động lực mua |
Khách hàng chủ động tìm dịch vụ |
Khách hàng mở App để chuyển tiền |
Phát sinh ngay khi phát sinh nhu cầu mua |
 Xu hướng tài chính nhúng đã mang lại nhiều lợi ích ở nhiều lĩnh vực
Sự trỗi dậy của Embedded Finance tạo nên giá trị lớn cho toàn bộ hệ sinh thái:
Đối với Khách hàng (End-Users): Mua sắm tiện lợi, tiết kiệm thời gian, tiếp cận được các khoản tín dụng nhỏ hoặc gói bảo hiểm cá nhân hóa cực kỳ nhanh chóng.
Đối với Doanh nghiệp phi tài chính: Tăng tỷ lệ hoàn tất đơn hàng, giảm tỷ lệ bỏ giỏ hàng và gia tăng mạnh mẽ Giá trị vòng đời khách hàng.
Đối với Ngân hàng & Tổ chức tài chính: Mở rộng kênh phân phối nguồn vốn thông qua mô hình Banking-as-a-Service (BaaS) đến hàng triệu người dùng mà không tốn chi phí Marketing.
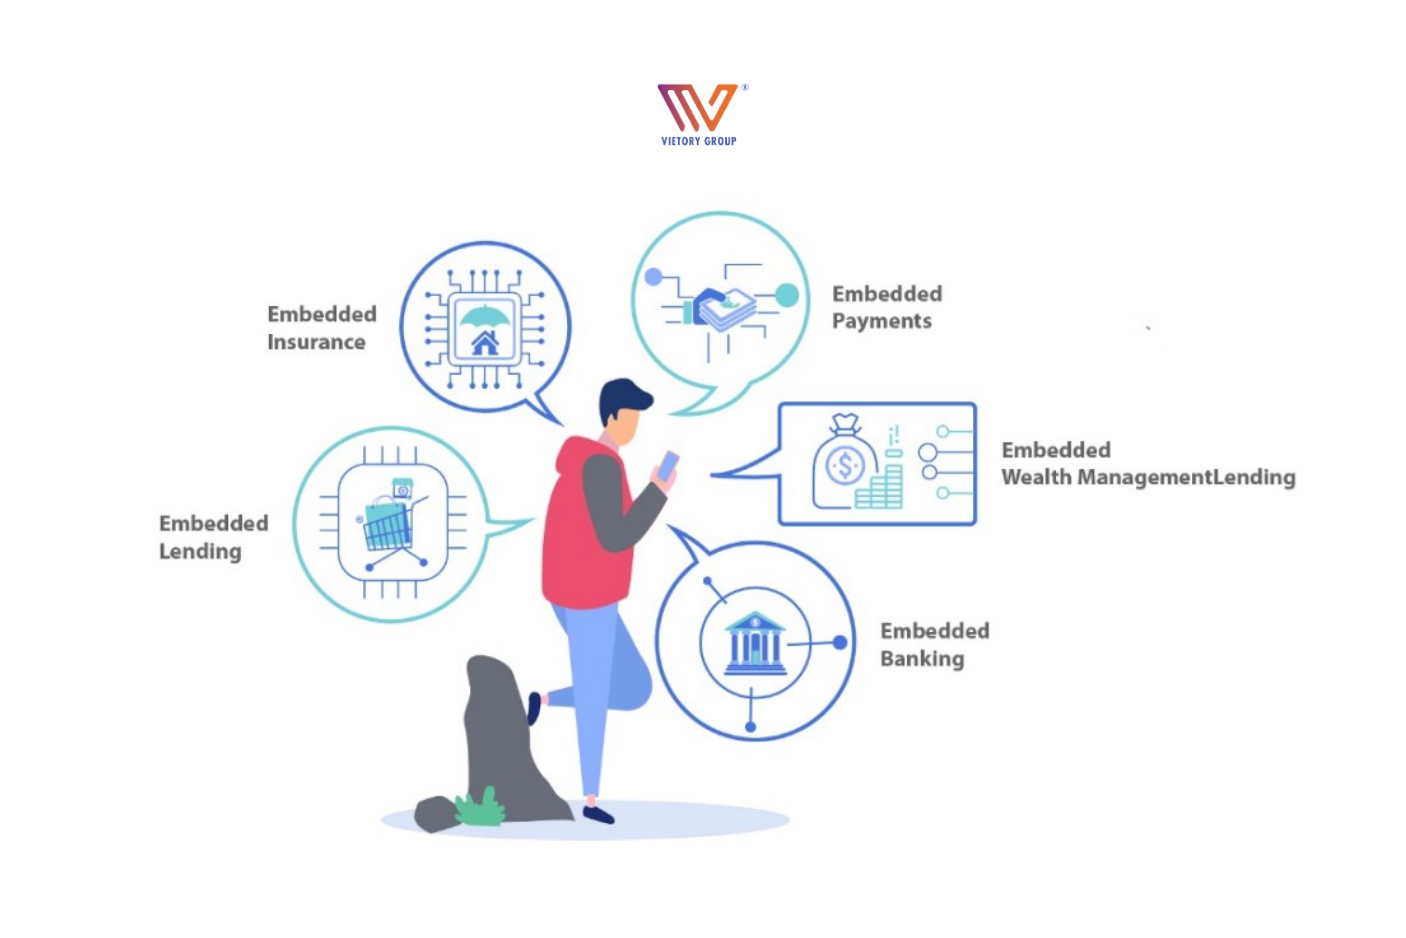
Đây là mô hình phổ biến và lâu đời nhất. Bằng cách lưu trữ thông tin mã hóa của thẻ ghi nợ/tín dụng hoặc liên kết ví điện tử qua Open API, người dùng chỉ cần ủy quyền một lần cho các giao dịch tương lai.
Case Study GrabPay: Khi bạn hoàn thành chuyến xe Grab hoặc nhận đồ ăn từ GrabFood, tiền tự động trừ vào GrabPay (hoặc thẻ liên kết). Bạn không cần mở ví rút tiền lẻ hay đợi tài xế trả lại tiền thừa.
Case Study TikiPay: Giúp khách hàng thanh toán đơn hàng sách/đồ điện tử trên Tiki chỉ với 1 cú chạm, loại bỏ thao tác nhập lại thông tin thẻ phức tạp.
Cho vay nhúng cho phép người mua truy cập vào khoản vay tiêu dùng nhỏ ngay tại trang thanh toán. Thuật toán AI sẽ thẩm định điểm tín dụng của khách hàng trong vài giây dựa trên lịch sử mua sắm.
Case Study SPayLater (Shopee) & Kredivo/Fundiin: Khi mua một chiếc máy sấy tóc hay điện thoại trị giá 3 triệu đồng trên Shopee nhưng chưa đủ tiền, người dùng chọn SPayLater để chia nhỏ khoản thanh toán thành 3, 6 hoặc 12 tháng. Hồ sơ được duyệt tự động ngay trên App mà không cần chứng minh thu nhập rườm rà.
Bảo hiểm nhúng tích hợp các sản phẩm bảo hiểm quy mô nhỏ (Micro-insurance) trực tiếp vào quy trình mua hàng, giúp bảo vệ tài sản hoặc quyền lợi của khách hàng đúng thời điểm phát sinh rủi ro.
Case Study Mua vé máy bay kèm bảo hiểm (Vietjet / Traveloka): Khi bạn đặt vé máy bay trên Traveloka, hệ thống sẽ tự động gợi ý ô tick "Thêm bảo hiểm độ trễ chuyến bay & trễ hành lý với giá 35.000đ". Khách hàng dễ dàng đồng ý vì chi phí nhỏ và nằm đúng bối cảnh chuyến đi.
Bảo hiểm thiết bị điện tử: Mua điện thoại tại CellphoneS hay Điện Máy Xanh kèm gói bảo hiểm rơi vỡ, vào nước 1 năm ngay tại lúc tính tiền.
Mô hình này cho phép người dùng tự động tích lũy tiền lẻ dư ra từ các giao dịch hàng ngày hoặc mua chứng chỉ quỹ trực tiếp trên app chi tiêu.
Case Study Túi Thần Tài (MoMo): Người dùng có thể gửi tiết kiệm sinh lời theo ngày hoặc đầu tư chứng khoán ngay trong ứng dụng Ví MoMo mà không cần mở tài khoản tại công ty chứng khoán truyền thống.
 Đâu là những rào cản và thách thức khi triển khai tài chính nhúng?
Dù mang lại trải nghiệm vượt trội, Embedded Finance vẫn phải đối mặt với không ít thách thức:
Sự kết nối liên tục giữa hệ thống ngân hàng và ứng dụng của doanh nghiệp bán lẻ qua API tạo ra nhiều điểm chạm dữ liệu. Nếu hệ thống đối tác bị tấn công, nguy cơ rò rỉ thông tin thẻ và dữ liệu cá nhân của người dùng là rất cao.
Việc phê duyệt khoản vay quá dễ dàng trên các nền tảng e-commerce dễ kích thích tâm lý tiêu dùng bốc đồng của giới trẻ, dẫn đến tình trạng mất khả năng thanh toán và gia tăng tỷ lệ nợ xấu cho các đơn vị tài chính.
Việc phân định trách nhiệm pháp lý khi xảy ra sự cố giao dịch giữa 3 bên: Đơn vị bán hàng (Merchant) - Công ty Fintech - Ngân hàng cung cấp vốn vẫn là bài toán phức tạp đòi hỏi hành lang pháp lý (Sandbox) rõ ràng hơn tại Việt Nam.
Tài chính nhúng và Ví điện tử khác nhau như thế nào?
Ví điện tử là một ứng dụng tài chính độc lập, người dùng phải mở App ví để thực hiện giao dịch. Trong khi đó, Tài chính nhúng là tính năng được ẩn bên trong ứng dụng mua sắm (Shopee, Grab), người dùng không cần tải thêm ứng dụng tài chính nào khác.
Doanh nghiệp bán hàng có cần giấy phép ngân hàng để làm Embedded Finance không?
Không. Doanh nghiệp chỉ đóng vai trò là mặt bằng hiển thị (Front-end). Toàn bộ các nghiệp vụ tài chính, quản lý dòng tiền và xử lý rủi ro đằng sau (Back-end) do Ngân hàng hoặc Công ty Tài chính đối tác (đã có giấy phép) đảm nhiệm qua cổng API.
Tài chính nhúng (Embedded Finance) không chỉ là một công cụ thanh toán mới mà là cuộc cách mạng tái định hình cách người tiêu dùng tương tác với tiền tệ. Bằng cách xóa bỏ rào cản giữa mua sắm và tài chính, các mô hình như GrabPay, BNPL hay Bảo hiểm nhúng đang tạo ra lợi thế cạnh tranh khổng lồ cho các doanh nghiệp số. Nhận diện và chủ động ứng dụng Embedded Finance ngay hôm nay chính là chìa khóa vàng giúp doanh nghiệp bứt phá doanh thu trong kỷ nguyên kinh tế số.
Website: vietorygroup.vn
Email: info@vietorygroup.vn
Hotline: +84 (28) 3820 6616 - 3820 8818