Trong kỷ nguyên kinh tế số, việc thanh toán, chuyển tiền hay vay tiêu dùng đã không còn giới hạn bên trong giao diện ứng dụng của từng ngân hàng riêng lẻ. Sự trỗi dậy của Open Banking (Ngân hàng mở) đang định hình lại toàn bộ mô hình tài chính toàn cầu. Không chỉ là một bước tiến công nghệ, Open Banking chính là chìa khóa mở ra hệ sinh thái kết nối không giới hạn giữa Ngân hàng, Doanh nghiệp, Fintech và Người dùng. Vậy Open Banking là gì, cơ chế hoạt động ra sao và các bên được hưởng lợi gì từ làn sóng công nghệ này? Hãy cùng phân tích toàn diện trong bài viết dưới đây.
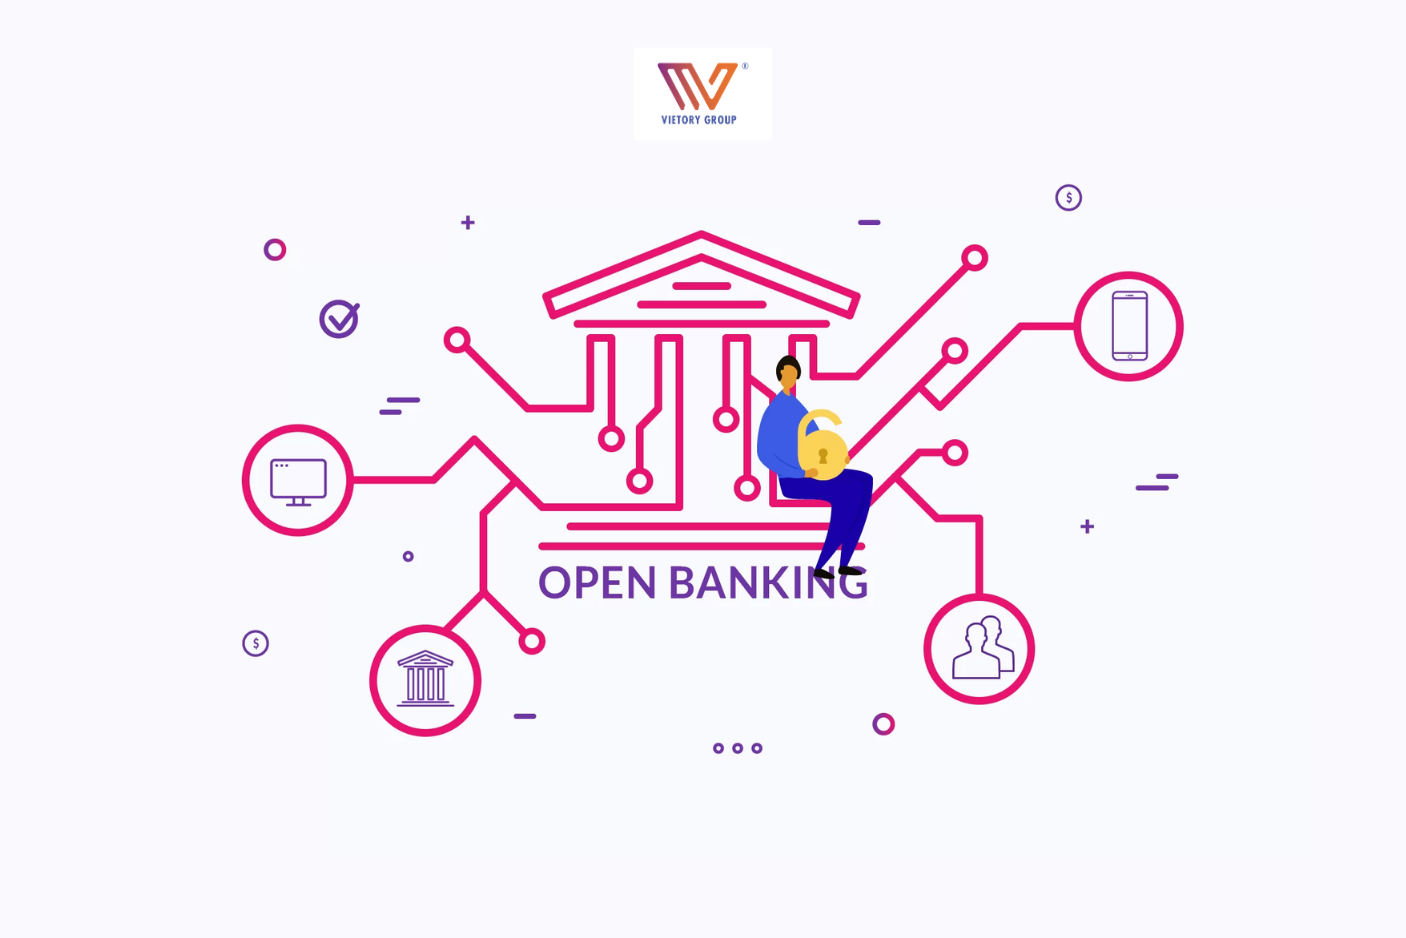
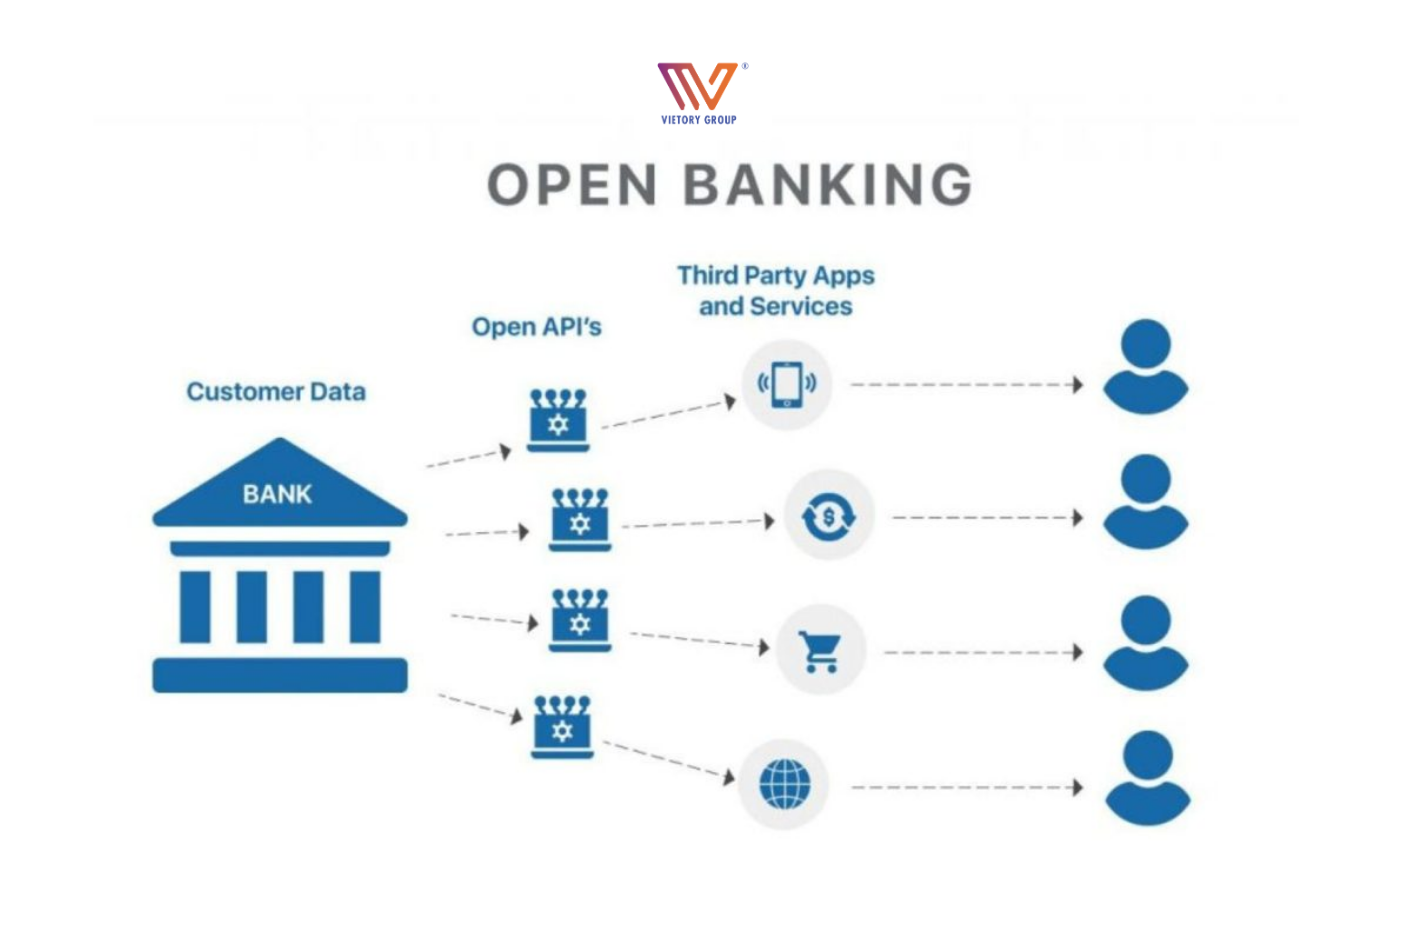
Open Banking (Ngân hàng mở) là mô hình tài chính trong đó các ngân hàng mở rộng quyền truy cập dữ liệu tài chính của khách hàng cho các bên thứ ba (Third-Party Providers - TPPs) - như công ty Fintech, ứng dụng quản lý tài chính, nền tảng thương mại điện tử - thông qua các Open API (Giao diện lập trình ứng dụng mở). Sự chia sẻ này chỉ diễn ra khi có sự đồng ý tự nguyện và xác thực trực tiếp từ khách hàng.
 Open Banking là gì?
|
Tiêu chí |
Traditional Banking |
Mobile/ Internet Banking |
Open Banking |
|
Sở hữu dữ liệu |
Ngân hàng nắm giữ độc quyền |
Ngân hàng nắm giữ độc quyền |
Khách hàng toàn quyền quyết định chia sẻ |
|
Kênh tương tác |
Chi nhánh, PGD, ATM |
App / Website độc quyền của 1 ngân hàng |
Mọi ứng dụng bên thứ ba được tích hợp API |
|
Kết nối hệ sinh thái |
Khép kín (Silo) |
Khép kín trong nội bộ ngân hàng |
Mở hoàn toàn kết nối đa nền tảng |
|
Trải nghiệm dịch vụ |
Rời rạc, thủ công |
Tiện lợi nhưng giới hạn dịch vụ ngân hàng |
Tài chính nhúng (Embedded Finance) đa năng |
API (Application Programming Interface) đóng vai trò như một "mối nối" hoặc "cầu nối giao tiếp" cho phép hai hệ thống phần mềm khác nhau có thể trò chuyện và trao đổi dữ liệu với nhau một cách tự động.
Trong Open Banking, Open API là cổng kết nối được ngân hàng mở ra theo các tiêu chuẩn kỹ thuật và bảo mật nghiêm ngặt, cho phép Fintech gửi yêu cầu và nhận dữ liệu tài chính mà không làm lộ mật khẩu hay thông tin đăng nhập của người dùng.
 Open API giúp liên kết các ứng dụng lại với nhau
Bước 1: Yêu cầu kết nối từ người dùng trên ứng dụng bên thứ ba (TPP)
Bạn sử dụng một ứng dụng quản lý chi tiêu (như Misa MoneyKeeper, Sota) hoặc Ví điện tử và chọn tính năng "Liên kết tài khoản ngân hàng".
Bước 2: Xác thực và Ủy quyền (Authentication & Consent)
Ứng dụng sẽ chuyển hướng bạn đến giao diện xác thực chính thức của Ngân hàng (sử dụng giao thức chuẩn OAuth 2.0). Tại đây, bạn đăng nhập, xem rõ danh sách các quyền dữ liệu được yêu cầu và xác thực bằng OTP/Biometrics (vân tay/Khuôn mặt).
Bước 3: Ngân hàng truyền dữ liệu mã hóa qua Open API
Sau khi xác thực thành công, hệ thống ngân hàng cấp một mã truy cập giới hạn (Access Token) cho ứng dụng bên thứ ba. Dữ liệu tài chính (lịch sử giao dịch, số dư) được mã hóa và truyền an toàn qua Open API.
Bước 4: Ứng dụng xử lý dịch vụ
Ứng dụng bên thứ ba nhận dữ liệu để tự động phân tích biểu đồ chi tiêu, chấm điểm tín dụng hoặc phê duyệt khoản vay ngay lập tức cho bạn.
Mô hình Open Banking tạo ra giá trị cộng hưởng Win - Win - Win cho tất cả các bên tham gia vào thị trường:
Trải nghiệm tài chính liền mạch (All-in-one app)
Thay vì phải mở 5 ứng dụng của 5 ngân hàng khác nhau để kiểm tra số dư, Open Banking cho phép bạn gom toàn bộ tài khoản về một màn hình quản lý duy nhất trên ứng dụng bạn yêu thích.
Tiếp cận sản phẩm cá nhân hóa và chi phí dịch vụ tối ưu hơn
Nhờ sự cạnh tranh lành mạnh giữa các đơn vị cung cấp, người dùng dễ dàng so sánh lãi suất tiền gửi, phí dịch vụ hoặc nhận được các gói vay tiêu dùng cá nhân hóa với lãi suất tốt hơn dựa trên lịch sử tín nhiệm thực tế.
Rút ngắn thời gian phát triển sản phẩm (Time-to-market)
Thay vì mất nhiều năm xin giấy phép và xây dựng hạ tầng ngân hàng phức tạp, Fintech chỉ cần "cắm" API của ngân hàng vào ứng dụng là có thể cung cấp ngay tính năng thanh toán, mở tài khoản hoặc chuyển tiền.
Tích hợp thanh toán nhúng (Embedded Payments)
Các sàn Thương mại điện tử (Shopee, Lazada, TikTok Shop) hoặc ứng dụng đặt xe (Grab, Be) có thể nhúng thẳng tính năng thanh toán từ tài khoản ngân hàng vào quy trình mua hàng mà không làm gián đoạn trải nghiệm của khách.
Đánh giá điểm tín nhiệm (Credit Scoring) nhanh chóng
Các công ty cho vay (Lending Fintech) có thể truy cập lịch sử giao dịch ngân hàng thực tế của khách hàng (khi được đồng ý) để duyệt hồ sơ vay trong vài phút, thay vì bắt khách hàng nộp sao kê giấy phức tạp.
Mở rộng kênh tiếp cận khách hàng mới
Ngân hàng có thể đưa các sản phẩm tài chính của mình (thẻ tín dụng, khoản vay, bảo hiểm) đến hàng triệu người dùng trên các ứng dụng mua sắm, ví điện tử mà không tốn chi phí mở thêm chi nhánh vật lý.
Chuyển đổi sang mô hình "Nền tảng dịch vụ" (Banking-as-a-Service - BaaS)
Ngân hàng không chỉ bán sản phẩm lẻ mà trở thành nhà cung cấp hạ tầng tài chính cho toàn bộ nền tảng kinh tế số, tạo ra nguồn thu mới từ phí sử dụng API.
 Open Banking ngày càng trở nên phổ biến tại thị trường Việt Nam
Tại Việt Nam, làn sóng sơ khai của Open Banking đã xuất hiện từ nhiều năm trước thông qua việc liên kết tài khoản ngân hàng với các ví điện tử như MoMo, ZaloPay, VNPay.
Đến nay, các ngân hàng tiên phong như VietinBank, BIDV, TPBank, VPBank, MBBank đã chủ động xây dựng Cổng kết nối API mở (Open API Portal), mở rộng tích hợp với hàng trăm đối tác trong các lĩnh vực: Bệnh viện, Trường học, Dịch vụ công, Thương mại điện tử và ERP doanh nghiệp.
Thông tư & Tiêu chuẩn kỹ thuật Open API: Ngân hàng Nhà nước Việt Nam đang tích cực hoàn thiện ban hành Bộ tiêu chuẩn kỹ thuật về kết nối Open API trong ngành ngân hàng, giúp chuẩn hóa dữ liệu và hạ tầng giao tiếp giữa các bên.
Cơ chế thử nghiệm (Sandbox): Khung pháp lý thử nghiệm có kiểm soát cho hoạt động Fintech đang được đẩy mạnh, tạo hành lang an toàn cho các mô hình tài chính mới phát triển.
Dân số trẻ & Tỷ lệ phủ sóng Internet cao: Hơn 70% dân số Việt Nam sở hữu smartphone và cực kỳ nhanh nhạy với các công nghệ thanh toán không tiền mặt (QR Code, Chuyển khoản Napas247).
Sự phát triển mạnh mẽ của Kinh tế số: Sự bùng nổ của mua trước trả sau (BNPL), Thương mại điện tử và các ứng dụng quản lý doanh nghiệp (SaaS) tạo ra nhu cầu khổng lồ về kết nối dữ liệu tài chính tự động.
Dù sở hữu tiềm năng rất lớn, việc hiện thực hóa Open Banking toàn diện vẫn phải đối mặt với nhiều bài toán khó:
Khi cổng API được mở ra cho hàng trăm bên thứ ba kết nối, nguy cơ xuất hiện "lỗ hổng bảo mật" sẽ tăng lên. Nếu một Fintech đối tác có hệ thống an ninh yếu kém, kẻ gian có thể khai thác để đánh cắp thông tin cá nhân của người dùng.
Một số ngân hàng truyền thống vẫn vận hành trên các hệ thống lõi (Core Banking) thế hệ cũ, thiếu tính linh hoạt để xử lý hàng triệu truy vấn API đồng thời với độ trễ thấp.
Sự ra đời của Nghị định 13/2023/NĐ-CP về Bảo vệ dữ liệu cá nhân đặt ra tiêu chuẩn rất cao đối với việc thu thập, xử lý và chia sẻ dữ liệu. Các bên phải đảm bảo quy trình xin ý kiến khách hàng minh bạch và chính xác tuyệt đối.
Một bộ phận người tiêu dùng vẫn lo lắng về việc lộ thông tin tài khoản hoặc mất tiền khi liên kết tài khoản ngân hàng với các ứng dụng bên ngoài.
Open Banking có an toàn không? Tiền trong tài khoản có bị mất không?
Rất an toàn. Open Banking không chia sẻ mật khẩu đăng nhập hay mã PIN ngân hàng của bạn. Việc truyền dữ liệu sử dụng các giao thức mã hóa cao cấp (như SSL/TLS) và xác thực 2 lớp (2FA/OTP). Ứng dụng bên thứ ba chỉ có quyền truy cập đúng các thông tin mà bạn đã phê duyệt.
Khác biệt cốt lõi giữa Open Banking và Open Finance là gì?
Open Banking chỉ tập trung vào dữ liệu tài khoản ngân hàng và thanh toán. Trong khi đó, Open Finance là bước tiến rộng hơn, bao phủ toàn bộ dữ liệu tài chính của cá nhân bao gồm: Bảo hiểm, Đầu tư chứng khoán, Tín dụng, Lương thưởng và Bất động sản.
Người dùng có bắt buộc phải chia sẻ dữ liệu tài chính không?
Hoàn toàn không. Open Banking hoạt động trên nguyên tắc tự nguyện. Bạn có toàn quyền đồng ý chia sẻ, từ chối hoặc hủy bỏ quyền truy cập dữ liệu của bất kỳ ứng dụng bên thứ ba nào vào bất kỳ lúc nào ngay trên App Ngân hàng của mình.
Open Banking (Ngân hàng mở) không chỉ là một xu hướng công nghệ ngắn hạn mà là mô hình hoạt động tất yếu của ngành Tài chính - Ngân hàng trong kỷ nguyên số. Bằng cách phá vỡ các rào cản dữ liệu khép kín, Open Banking mang lại lợi ích to lớn cho người tiêu dùng, tạo động lực sáng tạo cho Fintech và mở ra không gian tăng trưởng mới cho các ngân hàng. Việc thấu hiểu cơ chế và chủ động đón đầu làn sóng Open Banking sẽ giúp doanh nghiệp tạo dựng lợi thế cạnh tranh vượt trội trên thị trường.
Website: vietorygroup.vn
Email: info@vietorygroup.vn
Hotline: +84 (28) 3820 6616 - 3820 8818