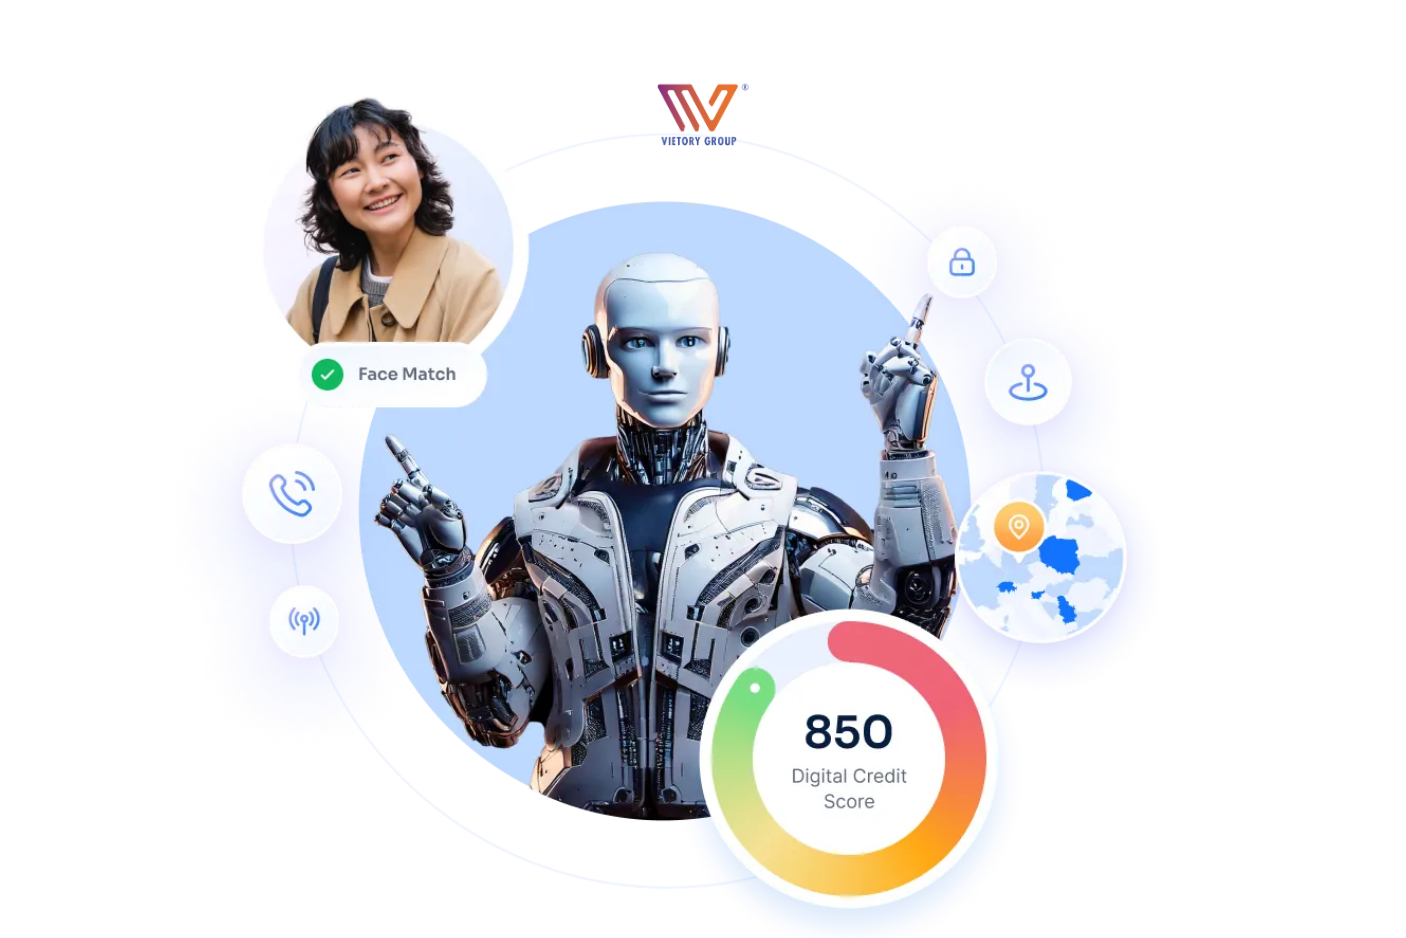
Trong ngành Ngân hàng và Tài chính tiêu dùng, khâu thẩm định và phê duyệt khoản vay luôn là bài toán hóc búa cân bằng giữa rủi ro nợ xấu và tốc độ tăng trưởng. Phương pháp chấm điểm tín dụng truyền thống dựa trên sao kê lương và lịch sử CIC đang dần bộc lộ nhiều hạn chế, vô tình bỏ quên hàng triệu khách hàng tiềm năng. Sự ra đời của Chấm điểm tín dụng bằng AI (AI Credit Scoring) đã tạo nên một cuộc cách mạng thực sự. Bằng cách khai phá nguồn dữ liệu hành vi khổng lồ, công nghệ AI giúp các tổ chức tài chính phê duyệt khoản vay chính xác chỉ trong vài giây. Vậy AI Credit Scoring hoạt động như thế nào, sở hữu những ưu điểm vượt trội gì và các ngân hàng phải đối mặt với những thách thức nào khi triển khai? Cùng tìm hiểu chi tiết trong bài viết dưới đây.
 AI Credit Scoring là gì?
Chấm điểm tín dụng bằng AI (AI Credit Scoring) là việc ứng dụng các thuật toán Trí tuệ nhân tạo và Học máy (Machine Learning) để phân tích khối lượng dữ liệu khổng lồ nhằm dự báo xác suất vỡ nợ (Probability of Default - PD) và khả năng hoàn trả khoản vay của một cá nhân hoặc doanh nghiệp.
Khác với các công thức chấm điểm tuyến tính truyền thống, hệ thống AI Credit Scoring có khả năng tự học, liên tục cập nhật và phát hiện các mối quan hệ phi tuyến tính phức tạp ẩn sâu trong dữ liệu để đưa ra điểm số tín dụng chính xác theo thời gian thực.
 Hạn chế của phương pháp chấm điểm tài chính truyền thống là gì?
Phương pháp chấm điểm cổ điển dựa phần lớn vào dữ liệu từ Trung tâm Thông tin Tín dụng Quốc gia (CIC). Nếu một cá nhân chưa từng vay ngân hàng, chưa từng mở thẻ tín dụng, hệ thống sẽ xếp họ vào nhóm "Hồ sơ trắng" và từ chối cấp tín dụng.
Tại các thị trường đang phát triển như Việt Nam, hàng triệu người lao động tự do (Freelancer, tài xế công nghệ, tiểu thương, sinh viên) có thu nhập tốt nhưng không có hợp đồng lao động hay sao kê lương qua ngân hàng. Hệ thống cũ hoàn toàn "mù" trước nhóm khách hàng tiềm năng này.
Việc thu thập hồ sơ giấy, gọi điện thẩm định thân nhân và xử lý thủ công mất từ 2–5 ngày làm việc, làm gia tăng chi phí vận hành (OPEX) cho ngân hàng và mang lại trải nghiệm kém cho người vay.
|
Tiêu chí |
Chấm điểm truyền thống (Credit Bureau/ CIC) |
Chấm điểm tín dụng bằng AI |
|
Nguồn dữ liệu |
Hạn chế (Lịch sử nợ, sao kê lương, tài sản thế chấp) |
Đa dạng (Dữ liệu thay thế - Alternative Data) |
|
Phương pháp phân tích |
Công thức điểm số tĩnh, thống kê mô tả |
Mô hình Học máy (Machine Learning) tự thích ứng |
|
Tốc độ phê duyệt |
Từ 1 - 5 ngày làm việc |
Phê duyệt tức thì trong vài giây |
|
Tỷ lệ phê duyệt |
Thấp với nhóm chưa từng vay |
Mở rộng tối đa cho mọi đối tượng có footprint số |
|
Độ chính xác |
Giảm dần theo thời gian nếu thiếu dữ liệu mới |
Tăng dần nhờ khả năng tự học liên tục dữ liệu mới |
 Ưu điểm khi chấm điểm tín dụng bằng AI là gì?
Giảm thiểu tỷ lệ nợ xấu (NPL): AI phân tích chiều sâu dữ liệu giúp phát hiện ra những tín hiệu rủi ro ẩn mà con người hay các mô hình thống kê cũ không thể thấy, từ đó hạ thấp tỷ lệ vỡ nợ.
Tự động hóa 100% quy trình: Giảm thiểu tối đa chi phí nhân sự thẩm định, giúp ngân hàng xử lý hàng triệu hồ sơ vay cùng lúc với chi phí gần như bằng 0.
Mở rộng tệp khách hàng vượt trội: Giúp các đơn vị tài chính tiếp cận an toàn phân khúc khách hàng tiềm năng trước đây bị bỏ qua.
Bình đẳng hóa tài chính: Giúp người lao động tự do, người thu nhập thấp hoặc sinh viên dễ dàng tiếp cận nguồn vốn vay hợp pháp từ ngân hàng thay vì phải tìm đến tín dụng đen.
Trải nghiệm nhận tiền trong vài phút: Tất cả thao tác được thực hiện trực tiếp trên smartphone, phê duyệt và giải ngân tức thì mà không cần nộp hồ sơ giấy.
Dù mang lại nhiều lợi ích, việc áp dụng AI vào chấm điểm tín dụng tại Việt Nam vẫn đối mặt với những thách thức nghiêm trọng:
Nhiều thuật toán Deep Learning hoạt động như một "hộp đen" - đưa ra kết quả chính xác nhưng không thể giải thích rõ ràng vì sao khách hàng A bị từ chối vay. Điều này vi phạm nguyên tắc minh bạch tài chính. Do đó, các ngân hàng đang phải dịch chuyển sang XAI (Trí tuệ nhân tạo có thể giải thích được) để báo cáo với cơ quan quản lý và giải trình cho khách hàng.
Nếu dữ liệu dùng để huấn luyện AI trong quá khứ mang tính định kiến (ví dụ: thiên vị một vùng miền, độ tuổi hay giới tính nhất định), mô hình AI sẽ tự động "học" và tiếp tục đưa ra các quyết định bất công mang tính hệ thống.
Việc khai thác dữ liệu hành vi đòi hỏi sự tuân thủ nghiêm ngặt Nghị định 13/2023/NĐ-CP về Bảo vệ dữ liệu cá nhân. Doanh nghiệp bắt buộc phải có sự đồng ý rõ ràng của người dùng trước khi thu thập và phân tích dữ liệu.
Chấm điểm tín dụng bằng AI có thay thế hoàn toàn điểm CIC không?
Không. Chấm điểm tín dụng bằng AI không thay thế mà đóng vai trò bổ sung và nâng cấp cho dữ liệu CIC. Các ngân hàng thường kết hợp cả điểm CIC (nếu có) và điểm AI dữ liệu thay thế để tạo nên bức tranh chân thực nhất về rủi ro của khách hàng.
Làm sao để một cá nhân tự nâng cao điểm tín dụng AI của mình?
Bạn có thể tối ưu điểm tín dụng AI bằng cách: Luôn thanh toán đúng hạn các hóa đơn điện, nước, cước viễn thông; duy trì lịch sử nhận hàng thành công khi mua COD trên E-commerce; thanh toán dư nợ đúng hạn trên các nền tảng Mua trước trả sau (BNPL) và ví điện tử.
Chấm điểm tín dụng bằng AI (AI Credit Scoring) đang khẳng định vị thế là công nghệ cốt lõi quyết định năng lực cạnh tranh của các ngân hàng và công ty Fintech trong kỷ nguyên số. Bằng cách biến dữ liệu hành vi thành tài sản tín dụng, AI không chỉ giúp các tổ chức tài chính tối ưu hóa quy trình quản trị rủi ro mà còn thúc đẩy phổ cập tài chính toàn diện đến mọi tầng lớp nhân dân.
Website: vietorygroup.vn
Email: info@vietorygroup.vn
Hotline: +84 (28) 3820 6616 - 3820 8818